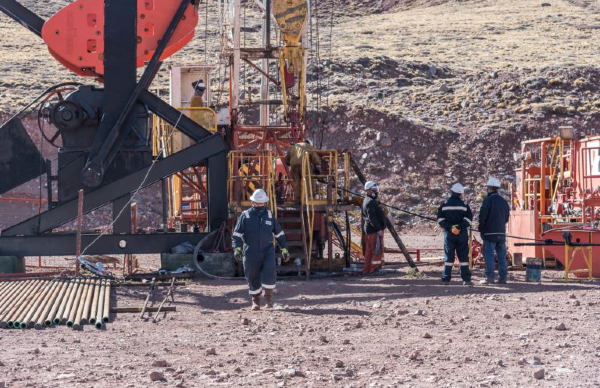
El Presupuesto 2022 que no fue aprobado en el Congreso incluía un artículo que autorizaba a las petroleras a pagar en cuotas el ajuste por inflación del impuesto a las Ganancias. Pero como la iniciativa fracasó, los privados deberán cancelar en un pago el tributo. Se descuenta que la inacción oficial impactará a la baja en el nivel de inversiones previsto para este año. El recorte podría trepar, en algunos casos, hasta un 20% de lo previsto.
Podría pensarse que tras casi ocho meses de congelamiento y con el precio internacional del barril de crudo volando por encima de los 85 dólares, el aumento del precio de los combustibles sería la prioridad excluyente de la industria petrolera. Pero no. En las últimas semanas, la primera plana del sector estuvo abocada a intentar resolver un punto que recibió poca cobertura en los medios de comunicación. El problema para las empresas petrolera empezó cuando el gobierno no pudo aprobar en el Congreso el Presupuesto 2022, que fue rechazado por la oposición en Diputados.
La versión final de ese texto incluía un artículo (el N° 115) que contemplaba un cambio sustancial en la forma en que se calcula el ajuste por inflación del Impuesto a las Ganancias. La norma autorizaba a los privados cuotificar el pago del tributo en tres ejercicios en lugar de hacer un solo pago. En rigor, es una opción que estaba vigente en los últimos dos años, pero al tratarse de una modificación impositiva precisaba de una revalidación a través de una nueva ley. “El ajuste por inflación positivo o negativo, según sea el caso, correspondiente al primer y segundo ejercicio iniciado a partir del 1° de enero de 2021, (…) deberá imputarse un tercio (1/3) en ese período fiscal y los dos tercios (2/3) restantes, en partes iguales, en los dos (2) períodos fiscales inmediatos siguientes”, preveía el artículo 115 del proyecto de Ley que fue rechazada por la oposición.
¿Por qué afectará la inversión de las petroleras en 2022?
“Sin Presupuesto aprobado, las compañías deberán aplicar de manera “plena” el ajuste por inflación impositivo, el cual se venía imputando en cuotas”, explicó un encumbrado directivo del sector. El atraso cambiario medido contra la inflación que se registró en 2021 terminó generando una ganancia ficticia en los libros contables de muchas empresas petroleras, particularmente de las que poseen créditos en dólares. Es que la reforma impositiva de 2018 estableció que el ajuste por inflación del impuesto a las Ganancias solo se aplica a los activos y pasivos monetarios y esto le genera a las empresas con una posición financiera deudora una falsa ganancia monetaria, que es gravada por el impuesto.
Por eso, las petroleras —y también grandes compañías de otros sectores como telecomunicaciones— terminarán pagando en 2021 un monto más elevado por un motivo meramente contable, ajeno al comportamiento del negocio hidrocarburífero. Si el tipo de cambio hubiese evolucionado en una banda parecida a la de la inflación, el impacto contable en los balances de las petroleras no habría sido tan significativo. Pero como el dólar oficial se incrementó un 20% desde enero a diciembre de 2021 mientras que el índice de precios al consumidor (IPC) lo hizo en más del 50%, el ajuste por inflación de Ganancias terminó siendo perjudicial para las empresas. (...)
Fuente: Econojournal
926 lecturas | Ver más notas de la sección Ultimo momento
 - BRENT 104,58